Domain reise-finanzierung.de kaufen?
Wir ziehen mit dem Projekt
reise-finanzierung.de um.
Sind Sie am Kauf der Domain
reise-finanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reise-finanzierung.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
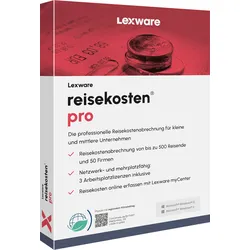
Lexware reisekosten pro (Abo)Ob In- oder Auslandsreise, mit dieser netzwerkfähigen Software erstellen Sie alle Reisekostenabrechnungen schnell und steuerlich korrekt. Mit Lexware myCenter erfassen Innen- und Außendienstmitarbeiter ihre Dienstreisen und Belege komfortabel im Webbrowser.628,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
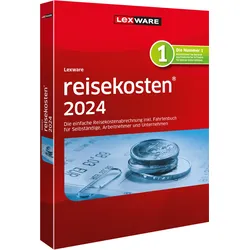
Lexware Office Reisekosten 2024Lexware Reisekosten- und Fahrtenbuchsoftware Effiziente Reisekostenabrechnung und Integriertes Fahrtenbuch mit Lexware Ob für Inlands- oder Auslandsreisen, unsere Software macht Ihre Reisekostenabrechnung in nur 3 einfachen Schritten fertig. Sie legen den Reisenden an, die Reisedaten werden entweder von Ihnen oder den Reisenden selbst über Lexware myCenter* erfasst, und die Reisebelege werden erfasst. Schon werden die Reisekosten gemäß den aktuellen steuerlichen Vorgaben berechnet. Die einfache Reisekostenabrechnung inkl. Fahrtenbuch Zielgruppe: Unsere Lösung richtet sich an Selbstständige, Handwerker und kleine sowie mittlere Unternehmen in verschiedenen Branchen. Integriertes Fahrtenbuch Die tatsächlich gefahrenen Kilometer können einfach erfasst werden, ohne dass Geld durch die pauschale Versteuerung der 1%-Regelung verschenkt wird. Reisekostenbericht Die Erstellung des Reisekosten...159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
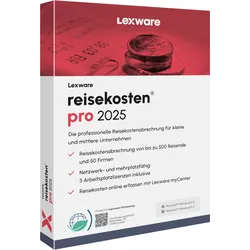
Lexware reisekosten pro 2025Lexware Reisekosten Pro 2025, Jahreslizenz - Produktbeschreibung Lexware Reisekosten Pro 2025, Jahreslizenz: Die ideale Lösung für eine professionelle Reisekostenabrechnung Eine präzise und effiziente Reisekostenabrechnung ist für viele Unternehmen eine Herausforderung. **Lexware Reisekosten Pro 2025, Jahreslizenz** bietet eine leistungsstarke und benutzerfreundliche Softwarelösung, die speziell für kleine und mittelständische Unternehmen entwickelt wurde. Mit dieser Software können Sie die Reisekosten Ihrer Mitarbeiter einfach und schnell erfassen, inklusive Fahrtkosten, Übernachtungskosten und Verpflegungsmehraufwendungen. Die Jahreslizenz bietet Ihnen für 12 Monate Zugang zu allen Funktionen und regelmäßige Updates, sodass Ihre Abrechnungen stets den aktuellen gesetzlichen Vorgaben entsprechen. In dieser Produktbeschreibung erfahren Sie alles über die Vorteile, Funktionen und Syste...838,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **

Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
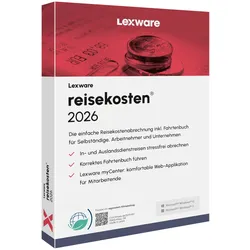
Lexware Reisekosten 2026Lexware Reisekosten 2026 - Einfache Reisekostenabrechnung Die einfache und gesetzeskonforme Reisekostenabrechnung für Selbstständige, Handwerker und kleine bis mittlere Unternehmen. Effiziente Reisekostenabrechnung in 3 Schritten Mit Lexware Reisekosten 2026 erledigen Sie Ihre Reisekostenabrechnung schnell und unkompliziert – ob für Inlands- oder Auslandsreisen. Die Software führt Sie in drei einfachen Schritten zum Ergebnis: Anlegen der Reisenden Eingabe der Reisedaten (über die Software oder Lexware myCenter ) Erfassung der Reise-Belege Die Reisekosten werden automatisch nach den aktuellen steuerlichen Vorgaben berechnet. Integriertes Fahrtenbuch Verwalten Sie Ihre gefahrenen Kilometer effizient und vermeiden Sie Verluste durch pauschale Versteuerung. Das integrierte Fahrtenbuch ermöglicht eine detaillierte Erfassung und Verwaltung Ihrer Fahrten – inklusive Fahrzeugverwaltung und Kfz-Belegen. Basisfunktionen im Überblick Reisekostenabrechnung leicht gemacht Komplette Abrechnung für In- und Auslandsreisen Automatische Vorsteuer- und Kilometergeldabrechnung Gesetzliche Pauschalen und berechnete Spesensätze Vereinfachte Belegerfassung mit fortlaufender Belegnummerierung Schritt-für-Schritt-Assistenten für den leichten Einstieg Datenaustausch und Berichte DATEV-Export-Schnittstelle für den Steuerberater Excel- und ASCII-Import-/Exportfunktionen Webbasierte Erfassung mit Lexware myCenter Plausibilitätsprüfungen für eine sichere Abrechnung Vergleich: Funktionen von Lexware professional und Lexware plus Zusatzfunktionen der Lexware professional line Komfortable plus-Leistungen Client-/Server-Lösung (3 Arbeitsplätze inklusive) Frei definierbare Zeitbereiche und variable Spesenwerte für firmeninterne Reisekostenrichtlinien Kostenlose Hotline zur Installation und Technik Genehmigungsverfahren per E-Mail über Microsoft® Outlook SQL-Datenbank von Sybase Verwaltung nach Projektgruppen, Kostenträger und Belegaufteilung nach Kostenstellen Zentrale Firmen- und Mitarbeiterverwaltung Reise-Budgetierung zur verbesserten Verwaltung und Kontrolle des Firmenreisebudgets Geeignet zur Verwaltung mehrerer Firmen Geeignet für die Verwaltung mehrerer Firmen (empfohlen 5 Firmen) Vereinfachter Datenimport aus elektronisch geführten Fahrtenbüchern Reisekostenabrechnung inkl. Fahrtenbuch für bis zu 100 Reisende Vorteile von Lexware Reisekosten 2026 Einfache und schnelle Abrechnung: Die Software ermöglicht eine effiziente Reisekostenabrechnung für In- und Auslandsreisen in nur drei Schritten. Integriertes Fahrtenbuch: Präzise Erfassung der gefahrenen Kilometer, um Verluste durch pauschale Versteuerung zu vermeiden. Aktuelle gesetzliche Pauschalen: Immer auf dem neuesten Stand der steuerlichen Vorgaben, um korrekte und gesetzeskonforme Abrechnungen zu gewährleisten. Webbasierte Erfassung mit Lexware myCenter: Mitarbeiter können Reisekosten und Abwesenheiten ortsunabhängig und bequem über einen Browser erfassen. Umfangreiche Auswertungen und Berichte: Funktionen wie DATEV-Export und Schnittstellen zu Excel erleichtern die Datenverarbeitung und Auswertung. Systemanforderungen für Lexware Reisekosten 2026 Komponente Anforderung Betriebssystem Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10* Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10* Pro Microsoft Windows® 10* Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 Prozessor 2,0 GHz oder schneller (Intel® oder AMD®) Hinweis: ARM-Prozessoren wie Qualcomm Snapdragon X-Series (Elite/Plus) werden nicht unterstützt. Arbeitsspeicher (RAM) Server: mindestens 8 GB, empfohlen 16 GB Client/Einzelplatz-PC: mindestens 4 GB, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB Bildschirmauflösung Mindestauflösung: 1280 x 1024665,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware reisekosten 2025Lexware Reisekosten 2025, Jahreslizenz - Produktbeschreibung Lexware Reisekosten 2025, Jahreslizenz: Die perfekte Lösung für eine effiziente Reisekostenabrechnung Die korrekte und effiziente Abrechnung von Reisekosten ist ein wichtiger Bestandteil des Finanzmanagements eines Unternehmens. **Lexware Reisekosten 2025, Jahreslizenz** bietet Ihnen eine professionelle und benutzerfreundliche Softwarelösung zur Abwicklung Ihrer Reisekostenabrechnungen. Diese Software richtet sich speziell an kleine und mittelständische Unternehmen sowie Freiberufler und sorgt dafür, dass Reisekostenabrechnungen schnell, einfach und gesetzeskonform erstellt werden. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware Reisekosten 2025 und warum es die ideale Wahl für Ihre Reisekostenabrechnungen ist. Was ist Lexware Reisekosten 2025...172,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware reisekosten pro (Abo)Ob In- oder Auslandsreise, mit dieser netzwerkfähigen Software erstellen Sie alle Reisekostenabrechnungen schnell und steuerlich korrekt. Mit Lexware myCenter erfassen Innen- und Außendienstmitarbeiter ihre Dienstreisen und Belege komfortabel im Webbrowser.628,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
Lexware Office Reisekosten 2024Lexware Reisekosten- und Fahrtenbuchsoftware Effiziente Reisekostenabrechnung und Integriertes Fahrtenbuch mit Lexware Ob für Inlands- oder Auslandsreisen, unsere Software macht Ihre Reisekostenabrechnung in nur 3 einfachen Schritten fertig. Sie legen den Reisenden an, die Reisedaten werden entweder von Ihnen oder den Reisenden selbst über Lexware myCenter* erfasst, und die Reisebelege werden erfasst. Schon werden die Reisekosten gemäß den aktuellen steuerlichen Vorgaben berechnet. Die einfache Reisekostenabrechnung inkl. Fahrtenbuch Zielgruppe: Unsere Lösung richtet sich an Selbstständige, Handwerker und kleine sowie mittlere Unternehmen in verschiedenen Branchen. Integriertes Fahrtenbuch Die tatsächlich gefahrenen Kilometer können einfach erfasst werden, ohne dass Geld durch die pauschale Versteuerung der 1%-Regelung verschenkt wird. Reisekostenbericht Die Erstellung des Reisekosten...159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware reisekosten pro 2025Lexware Reisekosten Pro 2025, Jahreslizenz - Produktbeschreibung Lexware Reisekosten Pro 2025, Jahreslizenz: Die ideale Lösung für eine professionelle Reisekostenabrechnung Eine präzise und effiziente Reisekostenabrechnung ist für viele Unternehmen eine Herausforderung. **Lexware Reisekosten Pro 2025, Jahreslizenz** bietet eine leistungsstarke und benutzerfreundliche Softwarelösung, die speziell für kleine und mittelständische Unternehmen entwickelt wurde. Mit dieser Software können Sie die Reisekosten Ihrer Mitarbeiter einfach und schnell erfassen, inklusive Fahrtkosten, Übernachtungskosten und Verpflegungsmehraufwendungen. Die Jahreslizenz bietet Ihnen für 12 Monate Zugang zu allen Funktionen und regelmäßige Updates, sodass Ihre Abrechnungen stets den aktuellen gesetzlichen Vorgaben entsprechen. In dieser Produktbeschreibung erfahren Sie alles über die Vorteile, Funktionen und Syste...838,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware reisekosten plus 2025Lexware Reisekosten Plus 2025, Jahreslizenz - Produktbeschreibung Lexware Reisekosten Plus 2025, Jahreslizenz: Ihre professionelle Lösung für die Reisekostenabrechnung Die korrekte und effiziente Abrechnung von Reisekosten ist für viele Unternehmen eine Herausforderung. Mit **Lexware Reisekosten Plus 2025, Jahreslizenz** erhalten Sie eine leistungsstarke Softwarelösung, die speziell für kleine und mittelständische Unternehmen entwickelt wurde. Diese Software unterstützt Sie bei der Abrechnung von Dienstreisen, inklusive Fahrtkosten, Übernachtungskosten und Verpflegungsmehraufwendungen. Die Jahreslizenz bietet Ihnen für 12 Monate Zugriff auf alle Funktionen und regelmäßige Updates, sodass Ihre Software immer auf dem neuesten Stand ist und den aktuellen gesetzlichen Vorgaben entspricht. In dieser Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzun...392,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.